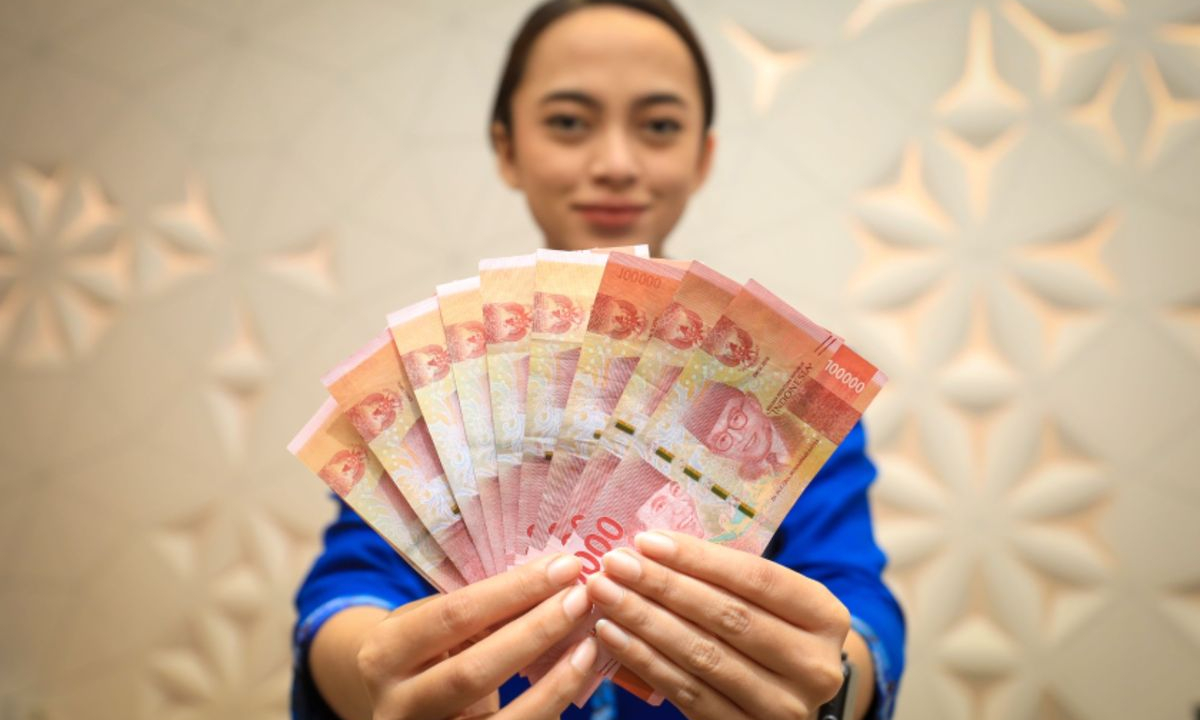

JAKARTA – Menghadapi ketidakpastian ekonomi memerlukan kesiapan finansial yang matang, terutama bagi individu yang tidak memiliki gaji tetap setiap bulannya. Fenomena pekerja lepas atau gig economy yang terus berkembang menuntut strategi pengelolaan uang yang lebih fleksibel namun tetap disiplin. Dana darurat muncul sebagai fondasi utama dalam struktur keuangan sehat guna memitigasi risiko mendadak seperti sakit, kerusakan aset, atau penurunan omzet usaha secara tiba-tiba.
Membangun bantalan finansial saat arus kas naik-turun memang menantang, namun hal ini bukanlah mustahil untuk diwujudkan. Kesalahan umum banyak orang adalah menunggu penghasilan stabil sebelum mulai menabung. Padahal, justru saat pendapatan tidak menentu itulah, keberadaan tabungan cadangan menjadi sangat krusial. Tanpa cadangan dana yang memadai, seseorang cenderung terjebak dalam utang konsumtif ketika menghadapi situasi mendesak.
Urgensi Dana Darurat bagi Pekerja Sektor Informal
Pekerja dengan penghasilan fluktuatif memiliki risiko kerentanan yang lebih tinggi dibandingkan karyawan tetap. Oleh karena itu, besaran dana darurat yang disarankan biasanya lebih besar, yakni berkisar antara 6 hingga 12 bulan total pengeluaran bulanan. Angka ini berfungsi untuk memberikan rasa aman saat proyek sepi atau ketika bisnis sedang mengalami fase kelesuan. Selain itu, manajemen risiko yang baik akan mencegah Anda mencairkan aset investasi jangka panjang prematur yang justru merugikan secara nilai ekonomi.
Beberapa poin penting mengapa dana darurat wajib dimiliki oleh pengusaha dan freelancer antara lain:
- Menghindari ketergantungan pada pinjaman online atau kartu kredit dengan bunga tinggi.
- Memberikan ketenangan pikiran (peace of mind) saat menghadapi masa paceklik orderan.
- Menjaga kelangsungan gaya hidup minimalis tanpa harus mengorbankan kebutuhan pokok.
- Menyediakan modal cadangan untuk perbaikan alat kerja yang rusak secara mendadak.
Strategi Alokasi Persentase Ketimbang Nominal Tetap
Kunci utama bagi pemilik penghasilan tidak tetap adalah menggunakan metode persentase dalam menyisihkan uang. Alih-alih mematok angka Rp1 juta per bulan yang mungkin sulit dicapai saat pendapatan rendah, sebaiknya Anda menetapkan porsi 10% hingga 20% dari setiap pembayaran yang masuk. Saat Anda mendapatkan proyek besar, jumlah yang masuk ke kantong darurat secara otomatis meningkat, sementara di bulan yang sepi, Anda tetap berkontribusi meskipun nominalnya mengecil.
Selanjutnya, Anda harus memisahkan rekening pribadi dengan rekening dana darurat secara ketat. Pilihlah instrumen keuangan yang memiliki likuiditas tinggi namun tetap memberikan imbal hasil yang kompetitif. Anda dapat merujuk pada panduan literasi keuangan dari Otoritas Jasa Keuangan (OJK) mengenai pentingnya diversifikasi produk perbankan. Selain tabungan biasa, reksa dana pasar uang sering menjadi pilihan populer karena proses pencairannya yang relatif cepat dan bebas biaya admin bulanan yang besar.
Konsistensi dan Evaluasi Berkala Pengeluaran
Langkah berikutnya yang tidak kalah penting adalah melakukan audit pengeluaran secara rutin. Banyak orang gagal membangun tabungan karena tidak mengetahui ke mana larinya uang mereka setiap bulan. Dengan mencatat setiap pengeluaran, Anda bisa mengidentifikasi pos-pos non-esensial yang bisa dialihkan untuk mempercepat pengisian dana darurat. Kedisiplinan dalam membedakan antara keinginan dan kebutuhan menjadi penentu utama keberhasilan strategi ini.
Setelah target dana darurat tercapai, jangan berhenti untuk menabung. Anda bisa mulai melirik artikel sebelumnya mengenai manajemen arus kas untuk mulai mengalokasikan kelebihan dana ke instrumen investasi yang lebih agresif. Ingatlah bahwa dana darurat bukanlah investasi untuk mencari keuntungan besar, melainkan asuransi mandiri untuk menjaga keberlangsungan hidup Anda di masa depan. Dengan perencanaan yang kritis dan eksekusi yang konsisten, stabilitas finansial dapat dinikmati oleh siapa saja, terlepas dari apa pun profesinya.